
石油化工行業:“美麗中國”有望帶來天然氣黃金十年
我們分析天然氣未來幾年將高速增長,原因如下:
1、由于比價效應對LPG 和汽柴油的替代:目前天然氣價格僅為LPG 價格1/2和汽柴油價格的1/4,替代需求非常旺盛;
2、 節能環保帶動煤改氣需求:我國煤炭在能源占比過高的根本原因在于,我國原先煤炭的高污染、高碳排放的外部性沒有合理定價,導致其綜合使用成本過低。但未來我們節能環保標準將逐步與歐美接軌,我們測算這將增加煤炭使用成本580/噸,其能源占比將顯著下降,天然氣將成為替代煤炭最為現實的選擇。本質上節能環保才是天然氣大發展的根本驅動力!
依照中國十二五能源規劃,我們測算天然氣能源占比將從4%提升至8%,消費量將翻3倍,年均增長為25%,這將帶來全產業一系列投資機會。我們判斷受益順序依次為管網、LNG 及油服設備、LNG 加氣站、資源類企業。
天然氣管網:該行業高度壟斷,下游銷量的增長可以完全轉化為企業銷量的增長,并且成本主要來自于固定成本,隨著未來三年行業銷量有望翻倍增長,毛利率會顯著提升。我們判斷該行業最重要的兩個競爭力為向上能拿到氣源,向下能拿到城市燃氣牌照。我們認為行業內兼具這兩點優勢的企業為:金鴻能源、光正鋼構,未來這兩家公司將可能會獲得超越行業的增速。
LNG 及油服設備:有望受益企業為富瑞特裝(300228,買入)、杰瑞股份(002353,未評級)等。
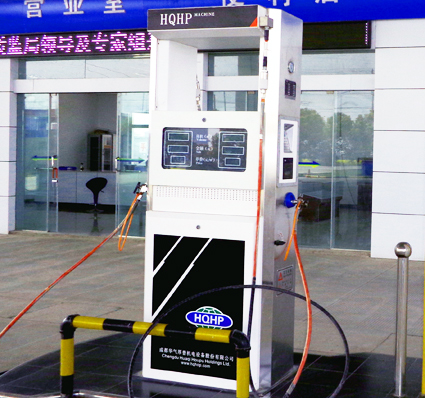
LNG 加氣站:該行業的發展有賴于有實力的企業,能夠承受前期建站的虧損,完成足夠量的氣站布局,引導下游車用市場出現顯著增長。我們判斷最接近這一目標的公司為廣匯能源。公司現有16億方LNG 的上游資源和100座加氣站的站點覆蓋。預計未來每年新建站將達到100座以上,競爭優勢明顯。
資源類企業:由于引進氣嚴重虧損,我們判斷未來幾年中石油在天然氣板塊盈利難有改善。最有可能受益的為煤制氣脫硫領域的代表企業三維工程。
投資策略與建議:綜上所述,我們看好天然氣行業的發展,我們建議關注有望受益的上市公司:金鴻能源(000669,未評級)、光正鋼構(002524,未評級)、廣匯能源(600256,未評級)、三維工程(002469,未評級)。
風險提示:中國在節能環保上推進速度低于預期,導致煤炭使用成本上漲低于預期,煤價繼續下滑或氣價過快上漲,減緩了天然氣的性價比優勢,延緩了其對煤炭的替代。